Le capital-investissement, la dette privée ou l'immobilier non coté partagent une même contrainte : l'argent y est immobilisé pour six à dix ans, sans marché où revendre facilement sa position. Depuis quelques années, une technologie née de l'univers des cryptomonnaies promet de lever en partie ce verrou : la « tokenisation » d'actifs sur blockchain. Derrière ce mot un peu intimidant se cachent des idées simples, et de véritables enjeux pour l'épargne. Ce dossier propose d'y voir clair, sans prérequis technique.
1. Pourquoi la tokenisation concerne les investisseurs du non coté
Le non coté a un défaut connu et assumé : l'illiquidité. On investit dans un fonds de private equity pour huit ans parce que le gérant a besoin de temps pour créer de la valeur, et l'on accepte en contrepartie de ne pas pouvoir récupérer sa mise avant l'échéance. Cette « prime d'illiquidité » fait partie de l'équation de rendement.
Le problème, c'est que cette immobilisation est souvent plus subie que choisie. Un investisseur dont la situation change, qui a besoin de trésorerie, ou qui souhaite simplement rééquilibrer son patrimoine, se retrouve prisonnier de sa position. Le marché « secondaire » du non coté existe bien sûr déjà (on peut revendre des parts de fonds avant terme), mais il reste lent, opaque, réservé à de gros volumes et assorti de décotes importantes.
C'est précisément sur ce point que la finance sur blockchain avance une proposition : et si l'on pouvait représenter une part de fonds, une action ou un actif immobilier par un « jeton » numérique s'échangeant en quelques secondes, à toute heure, entre deux investisseurs situés n'importe où dans le monde ? La technologie qui rend cela possible est aujourd'hui utilisée par des acteurs comme BlackRock, JPMorgan ou Hamilton Lane. Elle mérite d'être comprise y compris dans ses limites, qui sont réelles.
Commençons par les fondations.
2. La blockchain, qu’est-ce que c’est ?
Un grand registre partagé et infalsifiable
Oubliez un instant les cryptomonnaies. À la base, une blockchain n'est rien d'autre qu'un registre : un cahier de comptes qui enregistre qui possède quoi et qui a transféré quoi à qui.
Ce qui le rend particulier tient à trois propriétés :
Il est partagé. Des milliers d'ordinateurs à travers le monde en détiennent une copie identique et se synchronisent en permanence. Il n'existe pas de « serveur central » que l'on pourrait pirater ou faire disparaître.
Il est infalsifiable. Les écritures sont chaînées les unes aux autres par des procédés cryptographiques (d'où le nom : chaîne de blocs). Modifier une ligne passée exigerait de réécrire tout ce qui suit, sur la majorité des copies simultanément, ce qui est en pratique impossible.
Il fonctionne en continu. Le registre ne ferme jamais. Ni week-end, ni jours fériés, ni horaires d'ouverture.
Là où une transaction financière classique suppose qu'une banque, une chambre de compensation et un dépositaire tiennent chacun leur propre comptabilité et se les réconcilient ensuite, la blockchain propose une comptabilité unique, que tout le monde partage et que personne ne peut trafiquer.
3. Le jeton (ou token) : un titre de propriété numérique
Un jeton est simplement une unité inscrite dans ce registre. Il peut représenter n'importe quoi : une monnaie, une action, une part de fonds, un mètre carré d'immeuble, une œuvre d'art.
Tokeniser un actif, c'est créer un jeton qui représente cet actif et sert de titre de propriété échangeable. Détenir le jeton, c'est détenir un droit sur l'actif sous-jacent à condition, on y reviendra, que le montage juridique soit solide.
Deux grandes familles coexistent :
• Les cryptomonnaies natives, comme le bitcoin ou l'ether, qui n'existent que sur la blockchain et ne représentent aucun actif du monde réel. C'est ce à quoi on pense spontanément quand on entend « crypto ».
• Les actifs du monde réel tokenisés (en anglais Real-World Assets, ou RWA), qui sont la vraie nouveauté pour la finance. Ici, le jeton est adossé à un actif traditionnel bien concret : une obligation d'État, une part de fonds, une action, un immeuble. C'est cette seconde famille qui intéresse directement l'investisseur en non coté.
4. Le contrat intelligent : la brique qui automatise
Dernier concept à retenir : le contrat intelligent (smart contract). Il s'agit d'un petit programme inscrit sur la blockchain, qui s'exécute automatiquement lorsque des conditions prédéfinies sont réunies.
Un exemple parlant : un contrat intelligent peut être programmé pour que, à la seconde même où l'acheteur transfère son paiement, le vendeur reçoive les jetons, les deux mouvements étant liés et indissociables. Si l'un échoue, l'autre est annulé. On appelle cela le règlement-livraison atomique : plus de risque qu'une partie paie sans jamais recevoir sa contrepartie. Cette automatisation est ce qui permet d'imaginer des dividendes versés automatiquement, des appels de fonds gérés sans intervention humaine, ou des restrictions de revente inscrites directement dans le jeton.
5. DeFi et CeFi : deux façons d'utiliser la blockchain
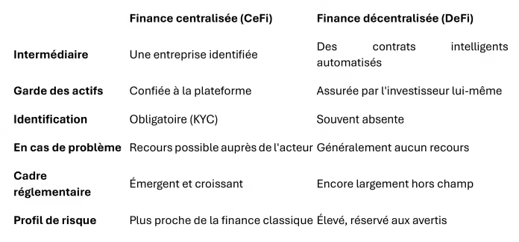
La finance sur blockchain se décline en deux grands modèles, qu'il est essentiel de distinguer car ils n'offrent ni les mêmes avantages ni les mêmes risques.
A. La CeFi : la finance centralisée sur blockchain
La CeFi (Centralized Finance, finance centralisée) ressemble beaucoup à la finance que nous connaissons. Un intermédiaire identifié, une plateforme, un teneur de compte, un dépositaire se tient entre vous et vos actifs. Vous ouvrez un compte, vous vous identifiez (procédures « connais ton client », ou KYC), et l'entreprise conserve vos jetons pour vous, un peu comme une banque conserve votre argent.
C'est le modèle des grandes plateformes d'échange régulées et, de plus en plus, des institutions financières traditionnelles qui émettent des produits tokenisés. Vous devez faire confiance à l'intermédiaire, mais vous bénéficiez en retour d'un interlocuteur responsable, d'un cadre réglementaire et d'un recours en cas de problème.
B. La DeFi : la finance décentralisée
La DeFi (Decentralized Finance, finance décentralisée) pousse la logique de la blockchain jusqu'au bout : elle supprime l'intermédiaire humain. Ce sont des contrats intelligents qui assurent les fonctions habituellement remplies par une banque ou un courtier : échanger, prêter, emprunter, placer.
Concrètement, un investisseur peut déposer des jetons dans un protocole automatisé et percevoir un rendement, ou échanger un actif contre un autre sans jamais passer par une contrepartie identifiée : le programme s'en charge. L'utilisateur conserve lui-même la garde de ses actifs, via un « portefeuille » numérique dont il détient les clés.
Cette désintermédiation offre une ouverture et une rapidité inédites, mais elle déplace la responsabilité : il n'y a plus de service client ni de garantie des dépôts. Une erreur de manipulation, une faille dans le code d'un contrat intelligent, et les fonds peuvent être perdus sans recours. La DeFi est le laboratoire le plus innovant de cet univers ; c'est aussi le plus risqué et le moins encadré.
C. En un tableau
Source : W3F Group
Pour un investisseur institutionnel ou patrimonial, l'essentiel de ce qui est aujourd'hui exploitable relève de la CeFi ou de montages hybrides encadrés. La DeFi reste, à ce stade, un terrain d'expérimentation.
6. Ce que la blockchain change concrètement pour la finance
Au-delà de la technique, quatre bénéfices reviennent systématiquement. Ce sont eux qui expliquent l'intérêt des grands acteurs.
A. La liquidité par le fractionnement
Un actif tokenisé peut être divisé en une multitude de petites unités. Une part de fonds à 100 000 euros, un immeuble à plusieurs millions, deviennent accessibles par fractions de quelques dizaines ou centaines d'euros. Cette fractionnalisation élargit considérablement le nombre d'acheteurs potentiels et un actif que davantage de gens peuvent acheter est, mécaniquement, plus liquide. C'est le levier le plus direct pour un univers, le non coté, où le ticket d'entrée élevé a toujours été une barrière.
B. La rapidité et la sécurité du règlement
Dans la finance traditionnelle, l'achat d'un titre n'est définitivement « réglé-livré » qu'un à deux jours ouvrés plus tard, après une chaîne de vérifications entre banques, courtiers et dépositaires. Sur une blockchain, grâce au règlement atomique évoqué plus haut, l'échange est quasi instantané et sécurisé : le titre et l'argent changent de main dans la même opération. Le capital est mobilisé plus vite, et le risque que la contrepartie fasse défaut entre l'accord et le règlement disparaît.
C. La disponibilité permanente : le marché 24 h/24, 7 j/7
Les Bourses ferment le soir et le week-end. Une blockchain, non. Un investisseur peut acheter ou vendre un actif tokenisé un dimanche soir comme un mardi à 3 heures du matin, où qu'il se trouve. Pour des marchés mondiaux couvrant plusieurs fuseaux horaires, et pour des actifs jusqu'ici échangés au compte-gouttes, cette continuité change la donne.
D. La transparence et la réduction des coûts
Toutes les transactions étant inscrites dans un registre commun et vérifiable, chacun peut suivre en temps réel qui détient quoi, sans attendre des rapports trimestriels. Et parce que ce registre unique remplace les multiples comptabilités que banques et dépositaires doivent aujourd'hui réconcilier entre elles, une partie des intermédiaires et de leurs frais peut être supprimée. Automatisés par contrat intelligent, le versement d'un coupon ou la distribution d'un dividende ne mobilisent plus d'équipes administratives.
7. Ce que l'on tokenise déjà aujourd'hui
La tokenisation n'est plus une expérience de laboratoire. Selon RWA.xyz, la valeur des actifs réels tokenisés (hors stablecoins) atteignait environ 33,5 milliards de dollars en juillet 2026, un marché qui aurait connu une croissance de l'ordre de 400 % depuis début 2025. Le cabinet McKinsey (« From ripples to waves: The transformational power of tokenizing assets », 2024) évoque un marché pouvant atteindre l'ordre de 2 000 milliards de dollars à l'horizon 2030 (hors stablecoins). Voici, du plus mûr au plus émergent, ce que recouvre ce mouvement.
A. Les stablecoins : la plomberie de tout l'édifice
Un stablecoin est un jeton dont la valeur est arrimée à celle d'une monnaie officielle, le plus souvent le dollar ou l'euro à raison d'un jeton pour une unité de monnaie, garantie par des réserves équivalentes. C'est, en somme, de l'argent classique sous forme de jeton.
Les stablecoins constituent de loin le segment le plus développé, avec un encours supérieur à 300 milliards de dollars mi-2026 (environ 311 milliards fin juin selon DefiLlama). Ils sont indispensables : ce sont eux qui servent de « monnaie de règlement » pour acheter et vendre tous les autres actifs tokenisés, à toute heure. Sans stablecoin, pas de règlement atomique.
B. Les fonds monétaires et obligations d'État : le segment institutionnel
C'est aujourd'hui le cœur de la tokenisation « sérieuse ». Les bons du Trésor américain et les fonds monétaires tokenisés en représentent la plus grosse part. BlackRock (avec son fonds de liquidités numérique BUIDL) et Franklin Templeton ont ouvert la voie : un investisseur détient un jeton représentant une part d'un fonds monétaire, dont le rendement peut être versé automatiquement, et qu'il peut céder à tout moment. Le succès de ce segment s'explique par sa simplicité : ces actifs sont peu risqués, standardisés, et gagnent réellement à être disponibles en continu.
C. Les actions cotées tokenisées
Plusieurs acteurs proposent désormais des jetons répliquant le cours d'actions célèbres (Apple, Microsoft, Nvidia…) ou d'ETF. Ces « actions tokenisées » permettent d'acheter une fraction d'action à partir de quelques dollars, d'y accéder depuis le monde entier et de les échanger au-delà des horaires de Bourse.
Une nuance capitale doit être comprise ici, car elle vaut pour toute la tokenisation : détenir un jeton qui suit le cours d'une action n'équivaut pas toujours à détenir l'action elle-même. Beaucoup de ces produits offrent une simple exposition économique, vous suivez le prix, vous touchez l'équivalent des dividendes, sans conférer les droits de l'actionnaire, à commencer par le droit de vote. Le jeton est alors un titre de créance ou un certificat adossé à des actions détenues par un dépositaire, et non l'action en direct. Rien de scandaleux, mais une distinction que l'investisseur doit connaître avant d'acheter.
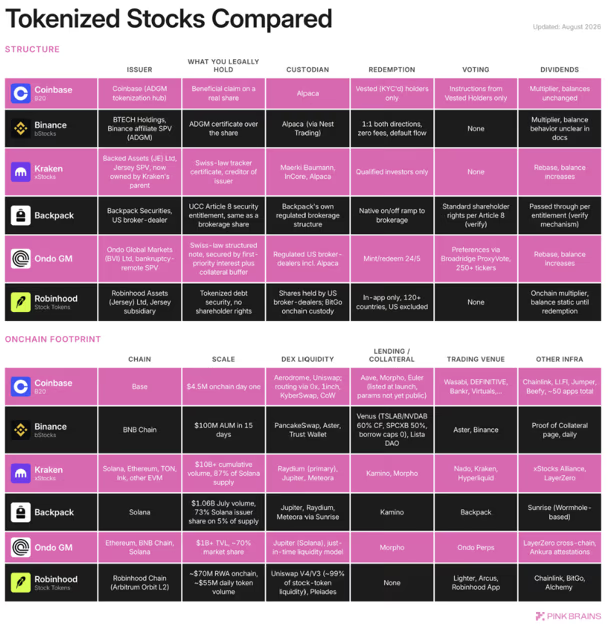
Source : Pink Brains (août 2026)
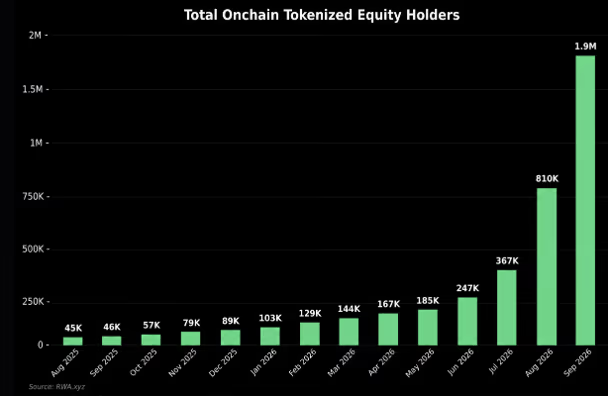
Source : données RWA.xyz (septembre 2026)
8. Le private equity et le non coté : la frontière qui bouge
C'est ici que le sujet rejoint pleinement les préoccupations de l’Université du Non Coté. Des gérants de premier plan ont commencé à émettre des classes de parts tokenisées de leurs fonds de marchés privés. Hamilton Lane, l'un des plus grands acteurs mondiaux du private equity, a par exemple lancé une classe de parts tokenisée donnant accès à sa stratégie de marchés privés, en partenariat avec des acteurs de l'infrastructure blockchain et un grand gestionnaire d'actifs comme premier investisseur. L'objectif affiché est explicite : abaisser le ticket d'entrée et ouvrir le non coté à un public plus large, « moins cher, mieux, plus vite » (communiqué de Hamilton Lane du 26 mai 2026).
La promesse pour le non coté se résume ainsi :
un ticket d'entrée abaissé grâce au fractionnement, donc une démocratisation ;
un marché secondaire potentiel permettant de céder ses parts avant le terme du fonds, au lieu d'attendre huit ou dix ans ;
une administration simplifiée (appels de fonds, distributions, tenue du registre des porteurs) confiée à des contrats intelligents.
L'immobilier non coté et la dette privée suivent la même trajectoire, avec des jetons représentant des quotes-parts d'immeubles ou de portefeuilles de créances.
9. Les limites et les questions à se poser
Un dossier honnête ne s'arrête pas à la promesse. Trois réserves majeures doivent accompagner tout enthousiasme :
A. Tokeniser ne crée pas de liquidité par magie
C'est le contresens le plus répandu, et le plus important à dissiper. Mettre un actif sur blockchain lui donne la capacité technique de s'échanger vite et en continu. Mais un échange suppose toujours un acheteur en face. Si personne ne veut acquérir une part de fonds non coté à un instant donné, cette part reste invendable, qu'elle soit tokenisée ou non. La blockchain fournit l'autoroute ; elle ne garantit pas le trafic. La liquidité réelle dépendra de l'existence d'un marché secondaire actif et d'une demande soutenue, qui restent, pour beaucoup d'actifs privés, à construire. Le fractionnement y aide, mais ne suffit pas à lui seul.
B. Le jeton ne vaut que par le droit qu'il porte
Un jeton n'a de valeur que si le lien juridique entre lui et l'actif sous-jacent est solide et opposable. Que se passe-t-il si l'émetteur fait faillite ? Le porteur du jeton est-il bien propriétaire de l'actif, ou seulement créancier d'une société qui le détient ? Dispose-t-il des droits attachés au titre ? Ces questions de structuration juridique et de conservation (la custody) sont décisives, bien plus que la prouesse technique. Un beau jeton adossé à un montage fragile ne protège personne.
C. Des risques technologiques et réglementaires spécifiques
À la garde des actifs s'ajoutent des risques propres à cet univers : failles dans le code d'un contrat intelligent, perte des clés d'accès à un portefeuille, défaillance d'une plateforme. Et le cadre réglementaire, encore en construction, impose sa propre prudence, c'est l'objet de la partie suivante.
10. Le cadre réglementaire européen
Bonne nouvelle pour l'investisseur européen : le vide juridique appartient au passé. L'Union européenne s'est dotée d'un cadre parmi les plus complets au monde.
Le règlement MiCA (Markets in Crypto-Assets) encadre depuis fin 2024 les cryptomonnaies et les stablecoins ainsi que les prestataires de services sur crypto-actifs. Sa période de transition s'est achevée le 1ᵉʳ juillet 2026 : depuis cette date, tout prestataire servant des clients de l'Union doit être agréé. En conséquence, les plateformes européennes ne proposent plus que des stablecoins conformes (comme l'USDC ou l'EURC) et ont écarté ceux qui ne l'étaient pas.
Les valeurs mobilières tokenisées, une action, une obligation ou une part de fonds sous forme de jeton ne relèvent pas de MiCA, mais du droit financier classique (la directive MiFID II). Autrement dit, un fonds tokenisé reste soumis aux mêmes exigences qu'un fonds traditionnel. C'est rassurant : la tokenisation change la forme du titre, pas les protections qui l'entourent.
Un régime pilote dédié aux infrastructures fondées sur la technologie des registres distribués permet, en parallèle, de tester grandeur nature l'émission et la négociation de titres tokenisés dans un cadre supervisé.
Enfin, le règlement DORA impose des exigences de résilience informatique et de cybersécurité aux acteurs concernés.
Cet édifice ne supprime pas les risques, mais il fait de la finance tokenisée une activité désormais régulée, et non plus tolérée en marge du système. Pour un investisseur, la présence ou l'absence d'un agrément est devenue un critère de sélection de premier ordre.
Conclusion : Une évolution d'infrastructure, pas une révolution du placement
Il faut se garder de deux excès symétriques. Le premier consiste à ranger toute cette matière sous l'étiquette « crypto » et à la balayer d'un revers de main : ce serait ignorer que les plus grands gestionnaires d'actifs de la planète y investissent des moyens considérables. Le second consiste à y voir une baguette magique qui rendrait tout liquide et sans risque : la liquidité se construit, le droit prime sur la technique, et les risques demeurent.
La lecture la plus juste est sans doute la plus sobre : la tokenisation est une modernisation de la tuyauterie de la finance. Elle ne transforme pas la nature d'un fonds de private equity, le sous-jacent, la stratégie et le risque restent les mêmes mais elle change la manière dont on y accède, dont on le détient et dont on peut, peut-être, en sortir. Pour un univers historiquement pénalisé par son ticket d'entrée élevé et son illiquidité, ce n'est pas anecdotique.
Le mouvement est engagé, encadré et porté par des acteurs sérieux. Il ne rendra pas le non coté liquide du jour au lendemain, mais il en rend l'accès plus large et la sortie potentiellement plus souple. Pour l'investisseur, l'enjeu n'est pas d'y « croire » ou non, mais de comprendre les mécanismes et de continuer à poser les questions qui ont toujours compté : qui gère, quel est le sous-jacent, quels sont mes droits, et qui me protège si les choses tournent mal ?
Ce dossier a une vocation strictement pédagogique. Il ne constitue ni un conseil en investissement, ni une incitation à investir dans un produit ou un acteur particulier. Les noms cités le sont à titre d'illustration. Tout investissement, tokenisé ou non, comporte un risque de perte en capital
L'intégralité du contenu éditorial de l'Université est réservée aux membres inscrits.